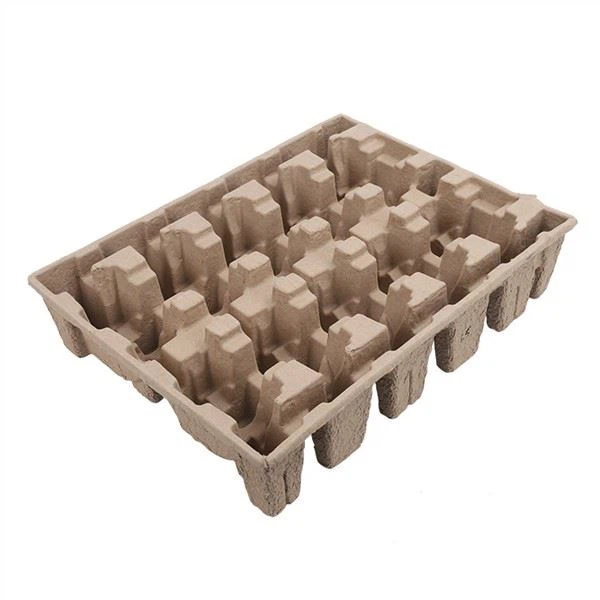
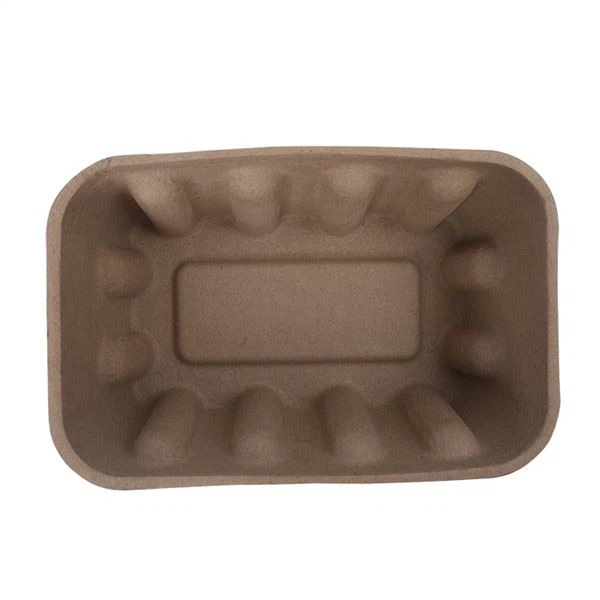
De verpakkingsindustrie bevindt zich op een keerpunt. Ruim zeventig jaar lang domineerde plastic voor eenmalig gebruik- lichtgewicht, goedkope, veelzijdige - de mondiale verpakkingen, waarbij de jaarlijkse productie groeide van 15 miljoen ton in 1964 tot ruim 400 miljoen ton nu. Maar het tijdperk van plastic voor eenmalig gebruik- loopt ten einde. Gedreven door escalerende milieucrises (plasticvervuiling in de oceanen, klimaatverandering, uitputting van hulpbronnen), strengere regelgeving (plasticverboden, EPR-wetten, koolstofbeprijzing), veranderende consumentenverwachtingen (vraag naar duurzame, transparante, ethische merken) en technologische innovatie (geavanceerde materialen, slimme verpakkingen, systemen voor de circulaire economie), maakt de wereld een transitie door van plastic voor eenmalig gebruik naar duurzame, circulaire verpakkingsoplossingen. En van alle duurzame verpakkingsalternatieven - papier, glas, metaal, bioplastics, herbruikbare systemen - valt één materiaal op als het meest veelzijdige, schaalbare en toekomstbestendige-: gegoten pulp. In dit artikel geven we een toekomstgerichte-analyse van waarom vormpulp de toekomst is van duurzame verpakkingen - met twaalf belangrijke trends die de sector vormgeven, marktvoorspellingen voor 2026-2035 (met CAGR, regionale groei, segmentanalyse), het einde- van-plastic voor eenmalig-gebruik-tijdlijn, en wat merken nu moeten doen om voorbereiden. We maken gebruik van gegevens van grote onderzoeksbureaus (Grand View Research, Smithers, Mordor Intelligence, McKinsey, Deloitte), regelgevende instanties (EU, US EPA, UNEP) en brancheverenigingen. Of u nu een merkstrateeg bent die een verpakkingsstrategie voor de lange termijn- plant, een inkoopprofessional die uw toeleveringsketen toekomstbestendig maakt, een investeerder die de markt voor duurzame verpakkingen evalueert, of een duurzaamheidsprofessional die een businesscase voor verandering opbouwt: deze analyse zou u de inzichten moeten geven om door de transitie te navigeren.
Het grote plaatje: een paradigmaverschuiving in verpakkingen
Voordat we ingaan op specifieke trends en voorspellingen, moeten we eerst het grote plaatje schetsen. De mondiale verpakkingsindustrie ondergaat een paradigmaverschuiving - van een lineair 'take-make-weggooien'-model (gedomineerd door plastic voor eenmalig-gebruik) naar een circulair 'reduce-reuse-recycle-compost'-model (gedomineerd door duurzame, hernieuwbare, recyclebare materialen). Deze verschuiving is niet optioneel - maar wordt aangedreven door vier onomkeerbare krachten:
- Regelgevende kracht:Regeringen over de hele wereld voeren in steeds sneller tempo plasticverboden, EPR-wetten, CO2-beprijzingen, mandaten voor gerecyclede inhoud en PFAS-verboden door. Tegen 2030 zal naar schatting 60-70% van de wereldbevolking in rechtsgebieden leven waar een vorm van plasticbeperking voor eenmalig-gebruik geldt - een stijging ten opzichte van ~40% nu. Naleving is niet optioneel; het is een vereiste voor markttoegang.
- Consumentenkracht:Consumenten - vooral Gen Z en millennials - eisen duurzame verpakkingen, en ze stemmen met hun portemonnee.. 66% van de consumenten zegt dat ze meer zouden betalen voor duurzame verpakkingen (Nielsen), en 73% zegt dat ze hun consumptiegewoonten zouden veranderen om de impact op het milieu te verminderen (McKinsey). Merken die zich niet aanpassen, lopen het risico marktaandeel te verliezen; merken die zich wel aanpassen, verwerven concurrentievoordeel.
- Economische kracht:De werkelijke kosten van plastic voor eenmalig -gebruik -, inclusief externe milieueffecten (opruiming van vervuiling, koolstofemissies, schade aan ecosystemen), gezondheidskosten (microplastics, blootstelling aan chemische stoffen) en regelgevingskosten (EPR-kosten, plasticbelastingen) - worden geïnternaliseerd. EPR-wetten en belastingen op plastic verpakkingen maken plastic duurder, terwijl schaalvoordelen en technologische innovatie duurzame alternatieven (waaronder vormpulp) goedkoper maken. De kostenkloof wordt kleiner - en in veel gevallen zijn duurzame alternatieven al goedkoper op basis van de totale-kosten-van-eigendom.
- Technologische kracht:De innovatie op het gebied van duurzame verpakkingen - geavanceerde materialen (bio-gebaseerde coatings, nanocellulose, eetbare verpakkingen), slimme verpakkingen (QR-codes, sensoren, NFC), productieautomatisering (AI, robotica, Industrie 4.0) en systemen voor de circulaire economie (composteringsinfrastructuur, terugnameprogramma's-, gesloten- recycling) - versnelt. Deze innovaties maken duurzame verpakkingen functioneler, kosteneffectiever en schaalbaarder dan ooit tevoren.
Deze vier krachten komen samen en creëren een onomkeerbare verschuiving richting wegwerpplastic-. En vormpulp - met zijn unieke combinatie van duurzaamheid (recyclebaar, composteerbaar, koolstofarm, hernieuwbaar), veelzijdigheid (aangepaste 3D-vormgeving, breed temperatuurbereik, voedsel-veilig), schaalbaarheid (bewezen productie in grote- volumes, wereldwijde toeleveringsketen) en kosten-effectiviteit (concurrerende TCO, dalende kosten) - bevindt zich in een unieke positie om het dominante duurzame verpakkingsmateriaal van de toekomst te zijn. Laten we de twaalf belangrijkste trends onderzoeken die deze conclusie ondersteunen.
Trend 1: De wereldwijde golf van plasticverboden versnelt
De trend:Plasticverboden voor eenmalig- gebruik -, vooral voor voedselverpakkingen van EPS-schuim, plastic bestek, rietjes, roerstaafjes en dunne plastic zakken - verspreiden zich wereldwijd in een steeds sneller tempo. Wat begon als een handvol lokale verboden in de jaren 2000 (bijvoorbeeld Bangladesh in 2002, Rwanda in 2008) is uitgegroeid tot een mondiale beweging, met verboden op nationaal, staats- en stadsniveau- die een steeds groter deel van de wereldbevolking en economie bestrijken.
De gegevens:
- Sinds 2025 hebben meer dan 120 landen een of andere vorm van verbod of beperking op het gebied van plastic voor eenmalig gebruik ingevoerd-, een stijging van ~60 in 2018 en ~30 in 2015.
- Voedselverpakkingen van EPS-schuim (clamshells, kommen, kopjes, borden, dienbladen) zijn verboden in: de hele EU (richtlijn plastic voor eenmalig gebruik, van kracht in 2021), Canada (federaal verbod, 2023), VK (alle vier de landen, 2023), 12+ Amerikaanse staten en 120+ Amerikaanse steden, China (nationaal verbod, 2020), India (nationaal verbod, 2022), Australië (verboden op staat-niveau, nationale uitfasering-tegen 2025), Chili, Colombia, Israël, Rwanda, Kenia en vele anderen.
- Tegen 2030 zal naar schatting 60-70% van de wereldbevolking in rechtsgebieden leven waar een verbod op EPS-schuim geldt - en 40-50% met een breder verbod op plastic serviesgoed voor eenmalig gebruik.
- Het VN-Plasticverdrag (onderhandeld in 2022-2024, dat naar verwachting in 2024-2025 zal worden afgerond) zal naar verwachting mondiale doelen stellen voor de vermindering van de plasticproductie, circulariteit en het voorkomen van vervuiling, wat mogelijk een aanzienlijke vermindering van de productie van plastic voor eenmalig gebruik tegen 2030-2040 verplicht stelt.
Waarom gegoten pulp voordelen:Vormpulp is de meest algemeen aanvaarde, schaalbare en kosteneffectieve- vervanging voor verboden plastic/schuimvoedselverpakkingen. In vrijwel elk rechtsgebied waar een verbod op schuim/plastic geldt, wordt vormpulp expliciet vermeld als acceptabele vervanging - en in veel gevallen is dit de dominante vervanging (goed voor 50-70% van het vervangingsvolume). Naarmate de verboden toenemen, groeit de bereikbare markt voor vormpulp proportioneel.
Voorspelling:De wereldwijde golf van plasticverboden zal in 2030 - een CAGR van 15-20% in gevormde pulp-foodserviceverpakkingen genereren, met de snelste groei in regio's die nieuwe verboden invoeren (Zuidoost-Azië, Latijns-Amerika, het Midden-Oosten, Afrika). Tegen 2035 zullen voedselverpakkingen van EPS-schuim wereldwijd effectief zijn geëlimineerd - voornamelijk vervangen door gevormde pulp (en in mindere mate karton, aluminium en herbruikbare systemen).
Trend 2: Uitgebreide producentenverantwoordelijkheid (EPR) wordt mondiaal
De trend:Wetten voor uitgebreide producentenverantwoordelijkheid (EPR) - die producenten financieel verantwoordelijk maken voor het beheer van hun verpakkingen aan het einde-- van hun verpakkingen - verspreiden zich over de hele wereld. EPR verschuift de kosten van het verpakkingsafvalbeheer van de belastingbetaler naar de producenten, waardoor producenten een directe financiële prikkel krijgen om de verpakking te verminderen, recycleerbare/composteerbare materialen te gebruiken en te ontwerpen met het oog op circulariteit. EPR omvat doorgaans ook eco-modulatie - waarbij de kosten variëren per materiaal (plastic=hoge kosten, papier=lage kosten, composteerbaar=laagste kosten) - waardoor een sterke financiële prikkel ontstaat om over te schakelen van plastic naar duurzame materialen zoals vormpulp.
De gegevens:
- Vanaf 2025 wordt EPR voor verpakkingen geïmplementeerd in: de hele EU (richtlijn verpakking en verpakkingsafval, versterkt door de nieuwe PPWR), Canada (federaal en provinciaal), VK (Engeland, Schotland, Wales, NI - volledige EPR vanaf 2024-2025), Australië (staat- niveau, nationale regeling vanaf 2025), Nieuw-Zeeland, Japan, Zuid-Korea, 5+ Amerikaanse staten (Californië, Oregon, Maine, Colorado, Maryland - en meer staten overwegen), Chili, Colombia en verschillende andere landen.
- Tegen 2030 zal naar schatting 50-60% van de wereldbevolking in rechtsgebieden wonen met een EPR op verpakkingsgebied – een stijging ten opzichte van ~30% nu.
- Typische verschillen in EPR-tarieven (per kg): papier/karton=€ 0,05-0,15/kg; kunststof=€ 0,30-0,80/kg; EPS-schuim=€ 0,40-1,00/kg (hoogste, vanwege lage recyclingpercentages en hoge impact op het milieu); glas=€ 0,10-0,30/kg; aluminium=€ 0,20-0,50/kg (maar de hoge recyclingwaarde compenseert de kosten).
- Voor een typisch foodserviceproduct (verpakkingsgewicht van 10 g) bedraagt het verschil in EPR-vergoeding tussen plastic (€ 0,50/kg) en papier/vormpulp (€ 0,10/kg) € 0,004 per eenheid - of € 4.000 per miljoen eenheden. Voor merken met een hoog-volume (meer dan 100 miljoen eenheden/jaar) is dit alleen al een besparing van € 400,000+/jaar aan EPR-kosten.
Waarom gegoten pulp voordelen:Vormpulp (geclassificeerd als papier/cellulose) heeft de laagste EPR-kosten van alle verpakkingsmaterialen - omdat papier het hoogste recyclingpercentage heeft (60-70% wereldwijd, 80-92% voor golfkarton) en de laagste impact op het milieu. EPR-ecomodulatie creëert een directe financiële prikkel voor merken om over te schakelen van plastic (hoge kosten) naar gevormde pulp (lage kosten) - en naarmate EPR zich wereldwijd uitbreidt, wordt deze prikkel universeel.
Voorspelling:De wereldwijde EPR-uitbreiding zal via 2030 - zorgen voor een CAGR van 10-15% in de adoptie van vormpulp in alle verpakkingssegmenten (niet alleen in de foodservice), omdat merken wereldwijd ernaar streven de EPR-kosten te minimaliseren. In 2035 zal EPR de norm zijn in de meeste grote economieën – en vormpulp zal de standaardkeuze zijn voor merken die op zoek zijn naar de laagste EPR-kosten.
Trend 3: CO2-beprijzing en netto-nuldoelstellingen stimuleren de omschakeling op materiaal
De trend:Koolstofbeprijzing - via koolstofbelastingen, plafond-en- handelssystemen, of interne koolstofbeprijzing door bedrijven - maakt materialen met een hoog-koolstofgehalte (plastic, aluminium, nieuw glas) duurder, terwijl materialen met een laag-koolstofgehalte (vormpulp, gerecycled papier) een kostenvoordeel opleveren. Tegelijkertijd hebben duizenden bedrijven netto-nuldoelen gesteld (op wetenschap-gebaseerde doelen, RE100, enz.) - en verpakkingen leveren een aanzienlijke bijdrage aan de scope 3-uitstoot van de meeste bedrijven. Overstappen op verpakkingen met een lage-koolstofuitstoot (zoals vormpulp) is een van de meest impactvolle en kosteneffectieve manieren voor bedrijven om hun CO2-voetafdruk te verkleinen en vooruitgang te boeken richting netto-nul.
De gegevens:
- Vanaf 2025 wordt CO2-beprijzing ingevoerd in ~70 rechtsgebieden (landen, staten, regio's) - die ~25% van de mondiale broeikasgasemissies dekken. Koolstofprijzen variëren van $ 5/ton (China) tot $100+/ton (EU ETS, Zweden, Zwitserland). Het EU CBAM (Carbon Border Adjustment Mechanism, effectief in 2026) zal de CO2-beprijzing uitbreiden naar geïmporteerde goederen - inclusief verpakkingen.
- Ruim 4.000 bedrijven hebben op wetenschap-gebaseerde doelstellingen (SBTi) - gesteld en meer dan 1.000 hebben netto-nuldoelstellingen gesteld. Deze bedrijven vertegenwoordigen ~30% van het mondiale bbp en staan onder toenemende druk van investeerders, toezichthouders en consumenten om hun doelstellingen te verwezenlijken.
- Verpakkingen zijn doorgaans verantwoordelijk voor 10-30% van de scope 3-uitstoot van een bedrijf in consumentengoederen -, waardoor het een gebied met hoge prioriteit is voor CO2-reductie.
- Vergelijking van de ecologische voetafdruk (per kg materiaal): gevormde pulp (bagasse)=0.3-0.8 kg CO2e; gevormde pulp (gerecycled papier)=0.5-1.2 kg CO2e; PET (gerecycled)=1.5-2.5 kg CO2e; PP=1.5-3.0 kg CO2e; PS/EPS=2.0-3.5 kg CO2e; aluminium (gerecycled)=0.5-2.0 kg CO2e (nieuw=8-15 kg CO2e); glas (gerecycled)=0.8-1.5 kg CO2e (maar zware=hoge transportemissies).
- Door over te schakelen van plastic naar vormpulp wordt de CO2-voetafdruk van verpakkingen doorgaans met 50-80% verminderd -, een van de CO2-reductiemaatregelen met de grootste impact die beschikbaar zijn voor bedrijven in consumentengoederen.
Waarom gegoten pulp voordelen:Vormpulp heeft een van de laagste CO2-voetafdruk van alle verpakkingsmaterialen, - 40-90% lager dan plastic, EPS-schuim of nieuw aluminium. Voor bedrijven met een netto-nuldoelstelling is de overstap naar vormpulp een -impact, kosten-effectieve strategie voor koolstofreductie - en naarmate de koolstofprijs toeneemt (en de prijzen stijgen), groeit de financiële prikkel.
Voorspelling:Koolstofbeprijzing en netto{0}}nuldoelstellingen zullen zorgen voor een CAGR van 12-18% in de adoptie van vormpulp onder grote bedrijven in consumptiegoederen via 2030 -, aangezien deze bedrijven proberen de scope 3-uitstoot te verminderen en te voldoen aan de koolstofbeprijzing. Tegen 2035 zal de koolstofbeprijzing ongeveer 50% van de mondiale uitstoot dekken - en koolstofarme-verpakkingen (inclusief vormpulp) zullen de standaard zijn voor bedrijven met een netto-nuldoelstelling.
Trend 4: De circulaire economie gaat van concept naar realiteit
De trend:De circulaire economie - een economisch systeem dat is ontworpen om afval te elimineren en materialen in gebruik te houden - evolueert van een conceptueel raamwerk naar een praktische realiteit, gedreven door regelgeving (EU-actieplan voor de circulaire economie, nationale strategieën voor de circulaire economie), bedrijfsverplichtingen (doelstellingen voor de circulaire economie, doelstellingen voor recycling van verpakkingen) en investeringen in infrastructuur (compostfaciliteiten, geavanceerde recycling, terugnameprogramma's). In een circulaire economie zijn verpakkingen ontworpen om te worden hergebruikt, gerecycled of gecomposteerd - en worden niet--recyclebare en niet-composteerbare verpakkingen voor eenmalig-gebruik (zoals het meeste plastic) uitgefaseerd. Vormpulp - die volledig recyclebaar (papierstroom) en composteerbaar (huishoudelijk en industrieel) is - is een voorbeeld van circulair verpakkingsmateriaal.
De gegevens:
- Het EU-actieplan voor de circulaire economie (update 2020) stelt doelen voor: 100% recycleerbare of herbruikbare verpakkingen tegen 2030, minimale gerecyclede inhoud (10-35% voor plastic verpakkingen tegen 2030), vermindering van verpakkingsafval (15% tegen 2030, 25% tegen 2040) en verplichte compostering voor biogebaseerde verpakkingen. De nieuwe PPWR (Packaging and Packaging Waste Regulation, verwacht 2024-2025) zal veel van deze doelstellingen codificeren in bindende wetgeving.
- Veel landen hebben nationale doelstellingen voor de circulaire economie vastgesteld -, waaronder Japan (Circular Economy Vision 2030), China (Circular Economy Promotion Law, 14th Five- Year Plan), Canada (Zero Plastic Waste 2030), Australië (National Packaging Targets 2025) en de VS (doelstellingen op staatsniveau- in Californië, Oregon, enz.).
- De mondiale composteringsinfrastructuur breidt zich uit - de industriële composteringscapaciteit is tussen 2018 en 2025 jaarlijks met 8-10% gegroeid, en thuiscompostering groeit snel (gedreven door consumentenbelangen en gemeentelijke programma's). Tegen 2030 zal industriële compostering naar verwachting beschikbaar zijn voor 30-40% van de wereldbevolking (tegenover ~20% nu).
- De infrastructuur voor papierrecycling is al goed-wereldwijd - met een recyclingpercentage van 60-70% (en 80-92% voor golfkarton). Vormpulp is volledig compatibel met de bestaande infrastructuur voor papierrecycling; er is geen nieuwe infrastructuur nodig voor recycling.
Waarom gegoten pulp voordelen:Vormpulp is een voorbeeld van circulair verpakkingsmateriaal - het is gemaakt van gerecyclede of hernieuwbare materialen, volledig recyclebaar in standaard papierstromen (geen nieuwe infrastructuur nodig) en composteerbaar in zowel huishoudelijke als industriële compostering (de kringloop wordt gesloten). In een circulaire economie, waar verpakkingen recycleerbaar of composteerbaar moeten zijn, is vormpulp een van de weinige materialen die aan beide criteria voldoet - en het enige op maat-gevormde beschermende verpakkingsmateriaal dat dat wel doet.
Voorspelling:De transitie naar de circulaire economie zal zorgen voor een CAGR van 10-15% in de adoptie van vormpulp via 2030 -, omdat merken op zoek gaan naar verpakkingen die voldoen aan de eisen van circulariteit (recyclebaar, composteerbaar, hernieuwbaar). Tegen 2035 zal de regelgeving voor de circulaire economie voorschrijven dat vrijwel alle verpakkingen recycleerbaar of composteerbaar moeten zijn - en vormpulp zal een van de dominante materialen zijn die aan deze eis voldoen.
Trend 5: Geavanceerde materialen en coatings breiden de mogelijkheden van gegoten pulp uit
De trend:Innovatie in de materiaalwetenschap breidt de mogelijkheden van gevormde pulp uit - waarbij traditionele beperkingen worden overwonnen (weerstand tegen vocht/vet, hitteafdichting, zuurstofbarrière, gladheid van het oppervlak) en nieuwe toepassingen mogelijk worden gemaakt (MAP-verpakking, lang-houdbare-levensmiddelen, vloeibare containers, hoogwaardige consumptiegoederen). Geavanceerde coatings (bio-gebaseerd, nanocellulose, meer-laagse barrièresystemen), nieuwe vezelbronnen (tarwestro, bamboe, hennep, agrarische bijproducten) en composietmaterialen (vormpulp + bio-gebaseerde polymeren) maken gevormde pulp functioneler, duurzamer en veelzijdiger dan ooit tevoren.
De gegevens:
- PFAS-gratis coatings:De uitfasering-van PFAS-coatings (vanwege bezorgdheid over de gezondheid/regelgeving) heeft de innovatie in PFAS-gratis alternatieven - versneld, waaronder op water-gebaseerd acryl, styreen-acryl, PLA, bio-gebaseerd (zetmeel, chitosan, schellak, algen) en nanocellulosecoatings. De huidige PFAS-vrije coatings evenaren of overtreffen de prestaties van PFAS-coatings voor de meeste toepassingen - en de technologie wordt voortdurend verbeterd.
- Barrièrecoatings:Nieuwe meer-laagse barrièrecoatings (bijvoorbeeld gegoten pulp + PVOH-zuurstofbarrière + acrylwaterbarrière + PLA-warmte-afdichtingslaag) maken gegoten pulp mogelijk voor verpakkingen in gemodificeerde atmosfeer (MAP) en toepassingen voor voedingsmiddelen met een lange-houdbaarheid-levensduur - die voorheen beperkt waren tot plastic of aluminium. Hoewel ze nog steeds in opkomst zijn, zullen deze technologieën naar verwachting tussen 2028 en 2030 op grote schaal gecommercialiseerd worden.
- Nanocellulose:Nanokristallen van cellulose (CNC) en nanofibrillen van cellulose (CNF) - afgeleid van hout- of landbouwvezels - worden gebruikt als coatings en additieven om de sterkte, barrière-eigenschappen en de gladheid van het oppervlak te verbeteren. Nanocellulosecoatings kunnen de treksterkte met 30-50% verhogen en de waterabsorptie met 50-70% verminderen, terwijl ze volledig recyclebaar en composteerbaar blijven.
- Eetbare coatings:Er worden eetbare coatings ontwikkeld die zijn gemaakt van materialen van voedsel-kwaliteit (zeewier, zetmeel, eiwit, bijenwas) voor voedselverpakkingen - waardoor de verpakking samen met het voedsel kan worden geconsumeerd (waardoor verspilling volledig wordt geëlimineerd). Hoewel ze zich nog in een vroeg stadium bevinden, kunnen eetbare coatings tegen 2030-2035 een revolutie teweegbrengen in de voedselverpakkingen voor eenmalig gebruik.
- Nieuwe vezelbronnen:De commercialisering van alternatieve vezelbronnen - tarwestro, rijststro, bamboe, hennep, kenaf, miscanthus en agrarische bijproducten - breidt het aanbod uit en verlaagt de kosten. Deze vezels bieden verschillende prestatiekenmerken (sterkte, gladheid, kleur) en duurzaamheidsverhalen - waardoor meer op maat gemaakte vormpulpoplossingen mogelijk worden.
Waarom gegoten pulp voordelen:Geavanceerde materialen en coatings overwinnen de traditionele beperkingen van vormpulp - waardoor het kan concurreren met plastic in toepassingen waar dit voorheen niet mogelijk was (MAP, voedsel met een lange-houdbaarheid-levensduur, vloeistofcontainers, toepassingen met hoge- barrières). Naarmate deze technologieën volwassener en groter worden, breidt de bereikbare markt voor vormpulp zich aanzienlijk uit - van foodservice- en beschermende verpakkingen naar vrijwel alle segmenten van consumentenverpakkingen.
Voorspelling:Geavanceerde materialen en coatings zullen de bereikbare markt voor vormpulp uitbreiden met 30-50% tegen 2030 - en 100-150% tegen 2035 -, waardoor toegang tot toepassingen met hoge- barrières, lange- houdbaarheid- en vloeibare verpakkingen mogelijk wordt. Het segment vormpulp met een hoge barrière zal naar verwachting groeien met een CAGR van 25-30% via 2035 - het snelst groeiende segment van de markt voor vormpulp.
Trend 6: Slimme en intelligente verpakkingsintegratie
De trend:Slimme verpakkingen - verpakkingen die extra functionaliteit bieden die verder gaat dan de basisinsluiting (bijv. informatie, tracking, detectie, interactie) - groeit snel, gedreven door dalende sensorkosten, IoT-connectiviteit, de vraag van consumenten naar transparantie en merkverlangen naar betrokkenheid. Vormpulp is een ideaal substraat voor slimme verpakkingen - het kan worden bedrukt met geleidende inkt, ingebed in QR-codes/NFC-tags en geïntegreerd met sensoren - terwijl het duurzaam en recyclebaar blijft. Naarmate slimme verpakkingen mainstream worden, zal de compatibiliteit van vormpulp met slimme technologieën een concurrentievoordeel zijn.
De gegevens:
- De mondiale markt voor slimme verpakkingen zal naar verwachting groeien van ~$25 miljard in 2023 tot $45-60 miljard in 2030 (CAGR 8-12%) - en $80-120 miljard in 2035.
- Verpakkingen met QR-codes zijn al mainstream. - 60+% van de consumenten heeft een QR-code op de verpakking gescand, en meer dan 70% zegt dat QR-codes hun vertrouwen in het merk vergroten (Nielsen, 2023). QR-codes op gevormde pulp kunnen het volgende bieden: instructies voor recycling/compostering, informatie over de herkomst/bron van het product, voedingsinformatie, merkverhalen, promotionele aanbiedingen en feedbackkanalen voor klanten.
- De kosten van NFC-tags (Near Field Communication) dalen (van $ 0,50/tag in 2018 naar $ 0,10-0,20/tag in 2025, naar verwachting $ 0,05-0,10 in 2030) - waardoor massale- marktacceptatie mogelijk wordt gemaakt. NFC-tags op gegoten pulp kunnen zorgen voor: productauthenticatie (anti-namaak), interactieve merkervaringen, contactloze betalingen en realtime productinformatie.
- Actieve en intelligente verpakkingen - inclusief tijd-temperatuurindicatoren (TTI), versheidssensoren, gassensoren en antimicrobiële coatings - groeien met een CAGR van 15-20%. Deze technologieën kunnen worden geïntegreerd in gevormde pulp (bijvoorbeeld TTI-labels op voedselschalen van gevormde pulp, antimicrobiële coatings op voedselcontainers van gevormde pulp) om de houdbaarheid te verlengen, voedselverspilling te verminderen en de voedselveiligheid te verbeteren.
- Geleidende inkten (zilver, koper, koolstof) kunnen op gegoten pulp worden gedrukt om de volgende- aanraakgevoelige verpakkingen, LED-indicatoren, RFID-antennes en eenvoudige elektronische circuits te creëren. Geprinte elektronica op gegoten pulp is nog steeds in opkomst en zou tegen 2030-2035 innovatieve interactieve verpakkingen mogelijk kunnen maken.
Waarom gegoten pulp voordelen:Gevormde pulp is volledig compatibel met slimme verpakkingstechnologieën - QR-codes, NFC-tags, sensoren en geleidende inkten kunnen allemaal in gegoten pulp worden geïntegreerd zonder de recycleerbaarheid of composteerbaarheid in gevaar te brengen (in tegenstelling tot plastic, waar elektronische componenten recycling kunnen bemoeilijken). Naarmate slimme verpakkingen mainstream worden, zullen merken op zoek gaan naar duurzame substraten die slimme functionaliteit ondersteunen - en vormpulp verkeert in de unieke positie om beide te leveren.
Voorspelling:Slimme verpakkingsintegratie zal leiden tot een CAGR van 8-12% in waarde-toegevoegde vormpulpproducten (met QR-codes, NFC, sensoren) tot 2030 - en 15-20% tot 2035. Tegen 2035 zal 30-40% van de vormvaste voedselverpakkingen een vorm van slimme functionaliteit bevatten (minimaal QR-code) - een stijging ten opzichte van ~10% nu.
Trend 7: Automatisering en Industrie 4.0 Verlaag de kosten en verbeter de kwaliteit
De trend:Automatisering en Industrie 4.0-technologieën - robotica, AI/machine vision, IoT-sensoren, voorspellend onderhoud, digitale tweelingen - transformeren de productie van gegoten pulp, verlagen de kosten, verbeteren de kwaliteit en vergroten de schaalbaarheid. Hoewel de productie van vormpulp van oudsher arbeidsintensiever is- dan de productie van plastic, dicht automatisering de kloof - waardoor vormpulp duurder wordt-concurrerend met plastic bij hoge volumes. Tegelijkertijd verbeteren AI-aangedreven kwaliteitsinspectie en procesoptimalisatie de productconsistentie en verminderen ze de verspilling die - van cruciaal belang is voor toepassingen met een hoog-volume en hoge-kwaliteit.
De gegevens:
- Robotautomatisering:Robotarmen worden steeds vaker gebruikt voor: productbehandeling (overgang van vormen naar drogen, van coaten naar trimmen), stapelen/palletiseren, kwaliteitscontrole en verpakken. Robotautomatisering verlaagt de arbeidskosten met 30-50% en verhoogt de productie-efficiëntie met 15-25%.
- AI/machine vision-kwaliteitsinspectie:AI-aangedreven camerasystemen kunnen 100% van de producten inspecteren op defecten (scheuren, gaten, kromtrekken, verkleuring, defecten in de coating, onnauwkeurigheid in afmetingen) bij productielijnsnelheid - met een hogere nauwkeurigheid en consistentie dan menselijke inspecteurs. AI-inspectie vermindert het percentage defecten met 50-70% en vermindert uitval met 20-30%.
- IoT-sensoren en procesmonitoring:IoT-sensoren bewaken kritische procesparameters (pulpconsistentie, pH, vacuümdruk, droogtemperatuur, coatinggewicht, vochtgehalte) in realtime-time -, waardoor strakke procescontrole en snelle reactie op afwijkingen mogelijk zijn. IoT-monitoring vermindert de procesvariabiliteit met 30-50% en verbetert de productconsistentie.
- Voorspellend onderhoud:AI-algoritmen analyseren apparatuurgegevens (trillingen, temperatuur, energieverbruik) om apparatuurstoringen te voorspellen voordat ze zich voordoen - waardoor ongeplande stilstand met 40-60% wordt verminderd en de levensduur van apparatuur met 15-25% wordt verlengd.
- Digitale tweelingen:Digitale replica's van productielijnen (en individuele producten) maken virtuele optimalisatie van procesparameters, ontwerp en kwaliteit mogelijk - waardoor het aantal pogingen-en-fouten en de tijd-to- voor nieuwe producten met 30-50% worden verminderd.
- Kostenimpact:Automatisering en Industrie 4.0 zullen naar verwachting de productiekosten van vormpulp met 20-30% tegen 2030 - en 35-45% tegen 2035 - verlagen, waardoor vormpulp steeds kostenconcurrerender wordt met plastic (zelfs voordat EPR-kosten en koolstofbeprijzing in aanmerking worden genomen).
Waarom gegoten pulp voordelen:Automatisering en Industrie 4.0 pakken de historische kosten- en kwaliteitsnadelen van vormpulp aan ten opzichte van plastic - waardoor de arbeidskosten worden verlaagd, de consistentie wordt verbeterd en de schaalbaarheid wordt vergroot. Naarmate deze technologieën volwassener en groter worden, zal de kostenkloof van vormpulp met plastic steeds kleiner worden - en in veel toepassingen zal vormpulp per eenheid goedkoper worden dan plastic (zelfs zonder EPR/koolstofstimulansen).
Voorspelling:Automatisering en Industrie 4.0 zullen de productiekosten van vormpulp met 20-30% verlagen door 2030 - een CAGR van 10-15% te genereren in de adoptie van grote- volumes vormpulp (naarmate het kostenconcurrentievermogen verbetert). Tegen 2035 zal de geautomatiseerde productie van gevormde pulp voor de meeste toepassingen kostenconcurrerend zijn met die van plastic – en goedkoper als de EPR/koolstofkosten worden meegerekend.
Trend 8: Premium- en luxeverpakkingen omarmen gegoten pulp
De trend:Vormpulp - ooit gezien als een goedkoop, functioneel materiaal voor eierdozen en industriële trays - wordt steeds vaker gebruikt door premium- en luxemerken voor hoogwaardige- verpakkingen. Thermogevormde (natte-geperste) pulp, met zijn gladde fluweel-achtige oppervlak, aangepaste kleuren, reliëf/debossing en hoogwaardige esthetiek, wordt door luxe merken gebruikt voor cosmetica, geuren, sieraden, horloges, wijn/sterke drank, elektronica en cadeausets. Deze 'eco-luxe'-trend wordt aangedreven door: de vraag van de consument naar duurzame luxe, het verlangen van merken naar differentiatie, regeldruk (zelfs luxemerken worden geconfronteerd met plasticverboden/EPR) en technologische vooruitgang (thermovormen maakt premium-esthetiek mogelijk).
De gegevens:
- De mondiale markt voor luxe verpakkingen is goed voor ~20-25 miljard dollar (2023) - en duurzame luxeverpakkingen zijn het snelst groeiende segment (CAGR 12-15% tot 2030).
- Premium/thermogevormde gevormde pulp is het snelst-groeiende segment van de markt voor gevormde pulp - CAGR 15-20% tot 2030 (vs. 8-10% voor standaard transfergegoten pulp).
- Grote luxemerken die gegoten pulp gebruiken, zijn onder meer: L'Oréal, Estée Lauder, Sephora (cosmetica/geur); Apple, Samsung (elektronica); Tiffany & Co., Rolex, Cartier (sieraden/horloges - testen/piloten); premium merken wijn/gedistilleerde dranken; luxe geschenkmerken; en hoogwaardige-hotel-/restaurantmerken.
- Uit consumentenonderzoek blijkt dat meer dan 70% van de luxe consumenten zegt dat duurzame verpakkingen hun perceptie van een luxe merk vergroten - en dat meer dan 60% zegt dat ze meer zouden betalen voor luxe producten met een duurzame verpakking (McKinsey, 2023). Duurzame verpakkingen zijn niet langer een 'afruil' voor luxe - het is een verbetering.
- Thermogevormde gevormde pulp biedt eersteklas eigenschappen die kunnen wedijveren met luxe plastic/karton: glad fluweel{0}}achtig oppervlak (beide zijden), aangepaste door- kleurverven (kras- bestendige kleur), reliëfdruk/debossing (tactiele logo's/patronen), hoog- drukwerk van hoge- kwaliteit (flexo, offset, digitaal), hot stamping (metallic effecten) en nauwe maattoleranties (±0,2-0,5 mm).
Waarom gegoten pulp voordelen:Thermogevormde gevormde pulp biedt een unieke combinatie van hoogwaardige esthetiek en duurzaamheid - waardoor luxemerken zich kunnen onderscheiden en tegelijkertijd aan duurzaamheidsdoelstellingen kunnen voldoen. Naarmate de trend van "eco-luxe" groeit, zal vormpulp het standaard premium verpakkingsmateriaal worden voor luxe merken - ter vervanging van plastic (dat steeds meer als "goedkoop" en schadelijk voor het milieu wordt gezien) en zelfs karton (dat de 3D-vormbaarheid en eersteklas tactiele eigenschappen van vormpulp mist).
Voorspelling:Premium/thermogevormde gevormde pulp zal groeien met 15-20% CAGR tot en met 2030 - en 12-15% totdat 2035 - tegen 2035 een markt van $5 tot 8 miljard zal worden. In 2035 zal 40-50% van de verpakkingen van luxe consumptiegoederen gevormde pulp gebruiken (tegenover ~10% nu) - waardoor dit het dominante premium duurzame verpakkingsmateriaal wordt.
Trend 9: E--commerce en DTC-merken stimuleren de vraag naar beschermende verpakkingen
De trend:De groei van e-commerce en direct-to-consumer (DTC) merken -, versneld door de COVID-19-pandemie en blijft groeien met 10-15% per jaar -, stimuleert de vraag naar beschermende verpakkingen die bestand zijn tegen de ontberingen van pakketverzending en tegelijkertijd duurzaam zijn. Traditionele beschermende verpakkingen voor de e-commerce (EPS-schuim, luchtkussens, noppenfolie, schuimpinda's) worden steeds vaker verboden of beperkt - en merken zoeken naar duurzame alternatieven. Vormpulp - is met zijn aangepaste 3D-vormgeving, uitstekende demping en volledige recycleerbaarheid/composteerbaarheid de ideale duurzame beschermende verpakking voor e-commerce.
De gegevens:
- De wereldwijde omzet uit e-e-commerce groeide van ~$3,5 biljoen in 2019 naar ~$5,5-6,0 biljoen in 2023 - en zal naar verwachting in 2027 $8-10 biljoen bereiken (CAGR 10-12%). E-commerce is nu goed voor ~20% van de wereldwijde detailhandelsverkopen – een stijging ten opzichte van ~10% in 2019.
- DTC-merken - die rechtstreeks aan consumenten verkopen via e-commerce - vormen het snelst-groeiende segment van de detailhandel (CAGR 15-20% tot 2030). DTC-merken zijn vaak missie-gedreven, duurzaamheid-gericht en digitaal native, waardoor ze early adopters zijn van duurzame verpakkingen.
- E-verpakkingen hebben unieke vereisten: ze moeten bestand zijn tegen meerdere verwerkingsfasen (magazijn → vervoerder → laatste-mijl → consument), variabele temperaturen/vochtigheid, vallen/stoten (gemiddeld e-pakket voor e-commerce ervaart 5-10 druppels tijdens verzending) en geautomatiseerde sortering. Beschermende verpakkingen zijn van cruciaal belang om productschade te voorkomen (wat e-commercemerken jaarlijks 50 tot 100 miljard dollar aan retouren/vervangingen kost).
- Traditionele beschermende verpakkingen voor de e-commerce (EPS-schuim, luchtkussens, noppenfolie, schuimpinda's) zijn: (a) steeds meer verboden (EPS-schuim in 120+ rechtsgebieden), (b) niet recyclebaar (de meeste plastic beschermende verpakkingen worden niet geaccepteerd bij recycling aan de straatkant), (c) schadelijk voor het milieu (plasticvervuiling, ecologische voetafdruk) en (d) worden negatief ervaren door consumenten (meer dan 60% zegt dat ze het niet prettig vinden om plastic beschermende verpakkingen te ontvangen).
- E-beschermende verpakking van gegoten pulp - inclusief op maat gemaakte inzetstukken, hoekbeschermers, randbeschermers, trays en clamshells - biedt: aangepaste 3D-vormgeving (precieze pasvorm voor elk product), uitstekende demping (vergelijkbaar met EPS-schuim voor veel toepassingen), volledige recycleerbaarheid (papierstroom), composteerbaarheid en een eersteklas uitpakervaring (glad thermogevormd oppervlak, aangepaste branding).
Waarom gegoten pulp voordelen:E-- en DTC-merken zijn ideale klanten voor beschermende verpakkingen van gegoten pulp - ze waarderen duurzaamheid (merkdifferentiatie, consumentenvraag), aangepaste vormgeving (product-specifieke bescherming) en premium unboxing (merkervaring). Naarmate de e-handel blijft groeien en plastic beschermende verpakkingen steeds meer verboden/beperkt worden, zal vormpulp de standaard duurzame beschermende verpakking voor e-commerce worden.
Voorspelling:E-de e-commerce/aangedreven beschermende verpakking van gevormde pulp zal in 2035 met een CAGR van 15-20% groeien via 2030 - en 12-15% tot en met 2035 - en tegen 2035 een markt van $4-6 miljard dollar worden. Tegen 2035 zal 50-60% van de beschermende verpakkingen voor de e-commerce gebruik maken van gevormde pulp of andere duurzame materialen (tegenover ~15% nu) - met gegoten pulp als het dominante, op maat gemaakte beschermende materiaal.
Trend 10: Vermindering van voedselverspilling en langere houdbaarheid
De trend:Voedselverspilling is een mondiale crisis - Jaarlijks wordt ongeveer 1,3 miljard ton voedsel verspild (1/3 van al het geproduceerde voedsel), wat ongeveer 8-10% van de mondiale broeikasgasemissies bijdraagt en de wereldeconomie jaarlijks ongeveer 1 biljoen dollar kost. Verpakkingen spelen een cruciale rol bij het terugdringen van voedselverspilling - door voedsel te beschermen tijdens transport/opslag, de houdbaarheid te verlengen en informatie over de versheid te verstrekken. Gevormde pulp - kan met zijn natuurlijke ademende vermogen (dat kan worden aangepast met coatings), temperatuurbestendigheid (vriezer-tot-oven) en compatibiliteit met actieve/slimme verpakkingen (antimicrobiële coatings, versheidssensoren, MAP) helpen voedselverspilling te verminderen en toch duurzaam te blijven. Nu het terugdringen van voedselverspilling een mondiale prioriteit wordt (VN SDG 12.3: Halveer voedselverspilling tegen 2030), zal de rol van vormpulp bij het bewaren van voedsel toenemen.
De gegevens:
- Mondiale voedselverspilling: ~1,3 miljard ton/jaar (1/3 van al het geproduceerde voedsel), waarbij ~40% plaatsvindt in de toeleveringsketen (na-oogst, transport, opslag, detailhandel) en ~60% op consumentenniveau. Voedselverspilling is verantwoordelijk voor ongeveer 8-10% van de mondiale uitstoot van broeikasgassen (als voedselverspilling een land zou zijn, zou het na de VS en China de derde grootste uitstoter zijn).
- Duurzame Ontwikkelingsdoelstelling 12.3 van de VN: "Tegen 2030 de mondiale voedselverspilling per hoofd van de bevolking op het niveau van de detailhandel en de consument halveren en de voedselverliezen in de productie- en toeleveringsketens verminderen, inclusief verliezen na- de oogst." Veel landen en bedrijven hebben doelen gesteld die zijn afgestemd op SDG 12.3.
- Verpakkingen kunnen de voedselverspilling met 20-50% verminderen (afhankelijk van het voedseltype en de verpakkingstechnologie) - door: voedsel te beschermen tegen fysieke schade, vocht/zuurstof onder controle te houden (MAP, barrièrecoatings), de houdbaarheid te verlengen (antimicrobiële coatings, ethyleenabsorbeerders), versheidsinformatie te verstrekken (TTI, versheidssensoren) en portiecontrole mogelijk te maken (verpakkingen voor eenmalig gebruik).
- Het natuurlijke ademende vermogen van gevormde pulp (poreuze vezelstructuur) is gunstig voor bepaalde voedingsmiddelen (producten, bakkerijproducten, paddenstoelen) - waarbij gecontroleerde gasuitwisseling (O2 in, CO2 uit) de houdbaarheid verlengt en condensatie/schimmel voorkomt. Voor ander voedsel (vlees, zeevruchten, bereide maaltijden) kan gevormde pulp worden gecoat met barrièrecoatings (zuurstof, vocht) of worden gebruikt in MAP-toepassingen om de houdbaarheid te verlengen.
- De temperatuurbestendigheid van de gegoten pulp (-40 graden tot +250 graden ongecoat) maakt het mogelijk om "één bakplaat van vriezer naar oven/magnetron" te gebruiken - om voedselverspilling te verminderen door: (a) het mogelijk te maken dat voedsel wordt bewaard in dezelfde bak waarin het is gekookt (geen overdracht, geen verspilling), (b) het mogelijk maken van portiecontrole (diepvriesmaaltijden voor eenmalig gebruik) en (c) het verminderen van voedselbederf (goede diepvriesopslag verlengt de houdbaarheid van dagen tot maanden).
- Actieve verpakkingstechnologieën die compatibel zijn met vormpulp zijn onder meer: antimicrobiële coatings (zilver, zink, natuurlijke extracten - verlengen de houdbaarheid met 20-50%), ethyleenabsorptiemiddelen (voor producten - verlengen de houdbaarheid met 30-100%), zuurstofvangers (voor MAP - verlengen de houdbaarheid met 50-200%) en vochtregulatoren (voorkomen condensatie/schimmel).
Waarom gegoten pulp voordelen:Gevormde pulp kan een belangrijke rol spelen bij het terugdringen van voedselverspilling - vanwege het natuurlijke ademende vermogen (voor producten/bakkerij), temperatuurbestendigheid (vriezer-tot- oven) en compatibiliteit met actieve/slimme verpakkingen (antimicrobiële coatings, MAP, versheidssensoren). Nu het terugdringen van voedselverspilling een wereldwijde prioriteit wordt, zullen merken en detailhandelaren op zoek gaan naar duurzame verpakkingen die de houdbaarheid verlengen en de verspilling verminderen. - En gevormde pulp bevindt zich in een unieke positie om zowel duurzaamheid als voedselbehoud te leveren.
Voorspelling:Het terugdringen van voedselverspilling zal tot 2030 - een CAGR van 12-15% in gevormde pulpvoedselverpakkingen (met actieve/ademende eigenschappen) en 10-12% tot 2035 opleveren. In 2035 zal gevormde pulp worden gebruikt voor 30-40% van de verpakkingen voor verse producten, bakkerijproducten en bereide maaltijden (tegenover ~10% nu) waardoor de mondiale voedselverspilling met 5-10% zal worden teruggedrongen.
Trend 11: Regionale marktuitbreiding en lokalisatie van de toeleveringsketen
De trend:De markt voor vormpulp breidt zich wereldwijd uit - met een snelle groei in de opkomende economieën (Zuidoost-Azië, Latijns-Amerika, het Midden-Oosten, Afrika) naarmate plasticverboden, EPR en de consumentenvraag zich verspreiden. Tegelijkertijd zorgen verstoringen van de toeleveringsketen (COVID-19, handelsspanningen, verzendkosten) voor lokalisatie - merken en detailhandelaren zijn op zoek naar regionale/nabij- walleveranciers om de doorlooptijden, transportkosten en risico's voor de toeleveringsketen te verminderen. Deze dubbele trend (wereldwijde expansie + regionale lokalisatie) creëert nieuwe marktkansen voor producenten van vormpulp wereldwijd - en maakt vormpulp toegankelijker voor merken in alle regio's.
De gegevens:
- Azië-Pacific:De grootste markt voor vormpulp (~40% van de wereldmarkt) - aangedreven door China (grootste producent en consument), India (snelle groei, plasticverboden), Japan/Zuid-Korea (volwassen, premiumtoepassingen) en Zuidoost-Azië (snelle groei, plasticverboden, goedkope- productiekosten). Er wordt verwacht dat APAC tot 2030 met 10-12% CAGR zal groeien.
- Europa:De op één na grootste markt (~25% van de wereldmarkt) - gedreven door strikte regelgeving (EU SUPD, EPR, PPWR), een sterke consumentenvraag en premium-/luxetoepassingen. Europa is de meest volwassen markt voor vormpulp - met het hoogste verbruik per-hoofd van de bevolking. Verwachte groei: 8-10% CAGR tot 2030.
- Noord-Amerika:De derde- grootste (~20% van de mondiale) - dankzij plasticverboden op staatsniveau- in de VS, het Canadese federale verbod, duurzaamheidsverbintenissen van bedrijven en de groei van de e-e-commerce. De VS zijn de grootste afzonderlijke-landenmarkt voor premium/thermogevormde gevormde pulp. Verwachte groei: 9-11% CAGR tot 2030.
- Latijns-Amerika:Snelst-groeiende regio (12-15% CAGR tot 2030) - gedreven door plasticverboden (staten Chili, Colombia, Mexico), groeiende middenklasse en toenemend consumentenbewustzijn. Brazilië en Mexico zijn de grootste markten. Momenteel ~5-8% van de wereldmarkt – naar verwachting zal dit in 2035 10-12% bedragen.
- Midden-Oosten & Afrika:Opkomende markt (10-13% CAGR tot 2030) - gedreven door plasticverboden (Rwanda, Kenia, Israël, VAE), groeiende verstedelijking en toenemend consumentenbewustzijn. Momenteel ~3-5% van de wereldmarkt – naar verwachting zal dit in 2035 6-8% bedragen.
- Lokalisatie van de toeleveringsketen:Na-COVID zijn merken steeds vaker op zoek naar regionale/ne-shore leveranciers - waardoor de doorlooptijden (van 8-12 weken voor trans-Pacific naar 2-4 weken voor regionaal), de transportkosten (30-50% lager voor regionaal) en het risico van de toeleveringsketen (geen havencongestie, geen onzekerheid over handelstarieven) worden verkort. Dit stimuleert investeringen in regionale productiecapaciteit voor vormpulp in Noord-Amerika, Europa, Latijns-Amerika en Zuidoost-Azië.
Waarom gegoten pulp voordelen:De mondiale expansie vergroot de bereikbare markt - nu opkomende economieën plasticverboden invoeren en de consumentenvraag groeit. Lokalisatie van de toeleveringsketen maakt vormpulp toegankelijker en kosten-concurrerend -, waardoor doorlooptijden, transportkosten en risico's voor de toeleveringsketen worden verminderd. Samen zorgen deze trends ervoor dat vormpulp een werkelijk mondiale verpakkingsoplossing is - die beschikbaar is voor merken in alle regio's, tegen concurrerende kosten en met korte doorlooptijden.
Voorspelling:Mondiale expansie en lokalisatie zullen zorgen voor een CAGR van 10-12% in de totale markt voor vormpulp via 2030 -, waarbij de opkomende markten (Latijns-Amerika, MEA, Zuidoost-Azië) zullen groeien met 12-15%. In 2035 zal de markt voor vormpulp werkelijk mondiaal zijn – met een evenwichtige regionale productie/consumptie en minimale verzending over lange afstanden.
Trend 12: Investerings- en fusie- en overnameactiviteiten versnellen de consolidatie van de sector
De trend:De vormpulpindustrie trekt aanzienlijke investeringen - aan van private equity, durfkapitaal, strategische bedrijfsinvesteerders en impactinvesteerders -, gedreven door de sterke groeivooruitzichten van de sector, de gunstige regelgeving en de impact op duurzaamheid. Deze investering stimuleert capaciteitsuitbreiding, technologische innovatie en industriële consolidatie (M&A) - naarmate grotere spelers kleinere, gespecialiseerde fabrikanten overnemen om schaal, technologie en regionale aanwezigheid te verwerven. Consolidatie van de sector zal ertoe leiden dat grotere, capabelere en mondiaal gevormde pulpfabrikanten - beter in staat zijn grote multinationale merken te bedienen en te concurreren met plasticverpakkingsgiganten.
De gegevens:
- De mondiale investeringen in duurzame verpakkingen (inclusief vormpulp) zijn gegroeid van ~$5 miljard in 2018 naar ~$15-20 miljard in 2023 - en zullen naar verwachting in 2030 $30-40 miljard bereiken. Vormpulp is een van de snelst groeiende segmenten van investeringen in duurzame verpakkingen.
- Belangrijke fusies en overnames van vormpulp in de afgelopen jaren zijn onder meer: Huhtamaki (Finland) heeft meerdere fabrikanten van vormpulp overgenomen; Pactiv Evergreen (VS) breidt capaciteit voor gevormde pulp uit; Graphic Packaging (VS) investeert in vormpulp; Genpak (VS) verwerft activa op het gebied van vormpulp; en talrijke private equity-gesteunde roll-ups van regionale producenten van vormpulp.
- Strategische zakelijke investeerders - waaronder grote CPG-bedrijven (Unilever, Nestlé, Procter & Gamble, Coca-Cola, PepsiCo) en verpakkingsbedrijven (Amcor, Sealed Air, Berry Global) - investeren in start-ups en joint ventures op het gebied van vormpulp - om het aanbod veilig te stellen, nieuwe technologieën te ontwikkelen en hun duurzame verpakkingsdoelstellingen te verwezenlijken.
- Durfkapitaal vloeit naar innovatie op het gebied van vormpulp -, waaronder: geavanceerde coatings (PFAS-vrij, barrière, eetbaar), slimme verpakkingen (sensoren, QR/NFC), nieuwe vezelbronnen (agrarische bijproducten, nanocellulose) en productietechnologie (3D-printen, automatisering, digitale tweelingen). Meer dan 50 aan pulp-gerelateerde startups hebben sinds 2020 - financiering opgehaald voor een totaalbedrag van $ 500 miljoen+.
- Er wordt verwacht dat de consolidatie van de sector zal versnellen -, waarbij de top 10 producenten van vormpulp naar verwachting in 2035 50-60% van de mondiale capaciteit in handen zullen hebben (tegenover ~30-40% nu). Deze consolidatie zal worden aangedreven door: schaalvoordelen (grotere fabrikanten hebben lagere kosten), technologie-investeringen (alleen grotere spelers kunnen zich R&D veroorloven), mondiale dienstverlening (multinationale merken geven de voorkeur aan mondiale leveranciers) en naleving van de regelgeving (grotere fabrikanten hebben betere kwaliteit/certificeringssystemen).
Waarom gegoten pulp voordelen:Investeringen en fusies en overnames versnellen de ontwikkeling van de vormpulpindustrie - waardoor de capaciteit toeneemt, innovatie wordt gestimuleerd, de kwaliteit wordt verbeterd en de kosten worden verlaagd. Consolidatie van de sector zal leiden tot grotere, capabelere fabrikanten - die beter in staat zijn grote multinationale merken te bedienen, in onderzoek en ontwikkeling te investeren en te concurreren met plasticverpakkingsgiganten. Hierdoor wordt vormpulp een levensvatbaarder, schaalbaarder en goedkoper-concurrerend alternatief voor plastic -, waardoor de adoptie wordt versneld.
Voorspelling:Investeringen en fusies en overnames zullen zorgen voor een CAGR van 10-12% in de capaciteit van de vormpulpindustrie in de loop van 2030 -, waarbij de mondiale capaciteit zal verdubbelen van ~15-20 miljoen ton (2023) naar ~30-40 miljoen ton (2030). In 2035 zal de vormpulpindustrie een wereldmarkt van 50 tot 70 miljard dollar zijn, waarbij 5 tot 10 grote multinationale producenten het grootste deel van de capaciteit in handen hebben.
Marktvoorspellingen: gegoten pulp 2026-2035
Gebaseerd op de twaalf bovenstaande trends zijn hier onze marktvoorspellingen voor de vormpulpindustrie tot 2035. Deze voorspellingen zijn gebaseerd op gegevens van grote onderzoeksbureaus (Grand View Research, Smithers, Mordor Intelligence, McKinsey, Deloitte) en onze eigen analyse van trends op het gebied van regelgeving, consumenten, economie en technologie.
Mondiale marktomvang en groei
| Jaar | Mondiale marktomvang (USD miljard) | Jaar op jaar groei | Mondiaal productievolume (miljoen ton) | Belangrijkste drijfveren |
|---|---|---|---|---|
| 2023 (werkelijk) | ~$5.0-5.5 | ~8% | ~15-18 | Na-COVID-herstel, vroege gevolgen van het plasticverbod |
| 2025 (geschat) | ~$6.0-6.5 | ~9% | ~18-21 | Schuimverboden in de EU/Canada/VK zijn volledig effectief, de Amerikaanse staatsverboden breiden zich uit |
| 2026 (voorspelling) | ~$6.8-7.5 | 10-12% | ~21-24 | EU PPWR, Britse EPR, Australische nationale EPR, voltooiing van het VN-Plasticverdrag |
| 2028 (voorspelling) | ~$9.0-10.0 | 11-13% | ~27-30 | Overweging van een Amerikaans federaal plasticverbod, uitbreiding van de EPR naar 50% van de wereldbevolking, geavanceerde commercialisering van coatings |
| 2030 (voorspelling) | ~$12.0-14.0 | 12-14% | ~35-40 | EU-doelstelling voor 100% recyclebare verpakkingen, 60-70% wereldbevolking onder schuimverbod, uitbreiding van CO2-prijzen, groei van e-commerce |
| 2032 (voorspelling) | ~$16.0-18.0 | 11-13% | ~45-50 | Implementatie van het VN-Plasticverdrag, commercialisering van vormpulp met hoge- barrières, mainstream van slimme verpakkingen |
| 2035 (voorspelling) | ~$22.0-26.0 | 10-12% | ~60-70 | Volwassen circulaire economie, plastic voor eenmalig- gebruik effectief geëlimineerd in de meeste toepassingen, gevormde pulp als standaard duurzame verpakking |
CAGR 2025-2035: ~12-14% (marktwaarde), ~11-13% (productievolume). Dit maakt vormpulp tot een van de snelst groeiende segmenten van de mondiale verpakkingsindustrie, die veel groter is dan de totale groei van verpakkingen (3-4% CAGR) en de groei van plastic verpakkingen (1-2% CAGR, die in veel segmenten afneemt).
Analyse van segmentgroei
| Segment | Marktaandeel 2025 | Marktaandeel 2035 | CAGR 2025-2035 | Belangrijkste groeimotoren |
|---|---|---|---|---|
| Foodservice/servies | ~45% | ~40% | 11-13% | Schuim-/plasticverboden, adoptie van de QSR-keten, groei van de voedselbezorging |
| Consumentenelektronica / bescherming | ~15% | ~18% | 13-15% | Leiderschap van Apple/Samsung, groei van e-commerce, verbod op beschermende plastic verpakkingen |
| Cosmetica / persoonlijke verzorging | ~8% | ~12% | 15-17% | Groei van premium/thermogevormde producten, adoptie van luxemerken, doelstellingen voor het terugdringen van plastic verpakkingen |
| Voedselverpakking (producten, bakkerij, bereide maaltijden) | ~12% | ~14% | 13-15% | Vermindering van voedselverspilling, ademende verpakkingen, diepvriezer-tot-oven, adoptie in de supermarkt |
| Industrieel/automobiel | ~10% | ~8% | 8-10% | Volwassen segment, gestage groei, lichtgewicht auto's |
| Medisch / gezondheidszorg | ~3% | ~4% | 12-14% | Duurzaamheidsdoelstellingen voor de gezondheidszorg, verpakking van medische apparatuur voor eenmalig gebruik-, infectiebeheersing |
| Overige (luxe, evenementen, landbouw, etc.) | ~7% | ~4% | 7-9% | Volwassen/traag-groeiende segmenten |
Regionale groeianalyse
| Regio | Marktaandeel 2025 | Marktaandeel 2035 | CAGR 2025-2035 | Belangrijkste groeimotoren |
|---|---|---|---|---|
| Azië-Pacific | ~40% | ~42% | 12-14% | Plasticverboden in China en India, groei in Zuidoost-Azië, productie tegen lage- kosten, groei van de binnenlandse consumptie |
| Europa | ~25% | ~22% | 10-12% | EU PPWR, EPR, volwassen markt, premium/luxe toepassingen |
| Noord-Amerika | ~20% | ~19% | 11-13% | Amerikaanse staatsverboden, Canadese federale verboden, e-groei van e-commerce, premium/thermogevormd leiderschap |
| Latijns-Amerika | ~6% | ~9% | 14-16% | Plasticverboden (Chili, Colombia, Mexico), groeiende middenklasse, verstedelijking |
| Midden-Oosten en Afrika | ~4% | ~6% | 13-15% | Plasticverboden (Rwanda, Kenia, Israël, VAE), verstedelijking, consumentenbewustzijn |
| Oceanië | ~5% | ~2% | 8-10% | Australië/NZ-verboden, volwassen markt, kleine populatie |
Het einde van single-Gebruik plastic: een tijdlijn
Op basis van trends in de regelgeving, bedrijfsverplichtingen en technologische ontwikkelingen is hier onze tijdlijn voor het einde van de rol van plastic verpakkingen voor eenmalig gebruik -{1}} en vormpulp in de transitie:
| Periode | Belangrijkste mijlpalen | Gegoten pulprol |
|---|---|---|
| 2020-2025: Vroege transitie | EU SUPD (2021), schuimverbod in China (2020), federaal verbod in Canada (2023), verbod op alle- landen in Groot-Brittannië (2023), verbod op Amerikaanse staten (12+ staten), verbod op plastic in India (2022), verbod op staat Australië. Belangrijke doelstellingen voor duurzame verpakkingen van CPG (2025). EPR-implementatie in de EU/Canada/VK. | Vormpulp wordt dominante vervanging voor voedselverpakkingen van EPS-schuim (marktaandeel van 50-70% in verboden rechtsgebieden). Er ontstaat premium/thermisch gevormde pulp voor cosmetica/elektronica. Beschermende verpakkingen voor e-commerce beginnen te adopteren. |
| 2026-2030: Versnelling | EU PPWR (bindende doelstellingen voor recycleerbaarheid/gerecyclede inhoud), Britse volledige EPR, Australische nationale EPR, Amerikaanse federale plasticverbodoverweging, implementatie van het VN-Plasticverdrag begint, EPR breidt uit naar 50% van de wereldbevolking, koolstofprijzen stijgen (EU CBAM, meer landen), 60-70% wereldbevolking onder schuimverboden. Belangrijke CPG 2030-doelen voor duurzame verpakkingen. | De adoptie van vormpulp versnelt in alle segmenten: - foodservice (dominant), elektronica (mainstream), cosmetica (snel-groeiend), voedselverpakkingen (groeiend), e-commerce (snelle groei). Geavanceerde coatings (PFAS-vrij, barrière) worden op de markt gebracht. Slimme verpakkingen (QR/NFC) worden gemeengoed. De mondiale capaciteit verdubbelt. |
| 2031-2035: Mainstream-adoptie | Doelstellingen van het VN-Plasticverdrag (aanzienlijke vermindering van de plasticproductie), EPR bij 60-70% van de wereldbevolking, koolstofbeprijzing in 50% van de mondiale uitstoot, 70-80% van de wereldbevolking onder plasticverboden, EU-doelstellingen voor de circulaire economie voor 2040, plastic voor eenmalig gebruik effectief geëlimineerd in de foodservice en veel segmenten van consumptiegoederen. Belangrijke CPG 2035/2040 netto-nuldoelstellingen. | Vormpulp wordt de standaard duurzame verpakking voor de meeste toepassingen - foodservice (80%+ marktaandeel), elektronica (60%+), cosmetica (50%+), voedselverpakkingen (40%+), e-commerce (50%+). Gevormde pulp met een hoge-barrière wordt op de markt gebracht (MAP, voedsel met een lange-houdbaarheid-levensduur). Er ontstaan eetbare verpakkingen. Industrie consolideert (top 10 controleert 50-60% capaciteit). De wereldmarkt bereikt 22 tot 26 miljard dollar. |
| 2036-2040: Volwassenheid van de circulaire economie | Plastic voor eenmalig- gebruik is wereldwijd effectief geëlimineerd (behalve niche-/medische toepassingen). Circulaire economie volledig geïmplementeerd (100% recycleerbare/composteerbare/herbruikbare verpakkingen). Compostinfrastructuur beschikbaar voor 50-60% van de wereldbevolking. Geavanceerde recycling voor het resterende plastic. Netto-nul bereikt door veel grote bedrijven. | Vormpulp is een van de dominante verpakkingsmaterialen ter wereld (samen met karton, aluminium, glas en herbruikbare systemen). Volledig circulaire - gerecyclede papierstroom + industriële/thuiscompostering. Standaard voor slimme/actieve verpakkingen. Eetbare verpakkingen voor single-voedsel. De markt blijft gestage groei (5-7% CAGR). |
Wat merken nu moeten doen
De transitie naar duurzame verpakkingen - en de centrale rol van vormpulp daarin - ligt niet in de verre toekomst; het gebeurt nu. Merken die nu actie ondernemen, zullen concurrentievoordeel behalen (kostenbesparingen, merkdifferentiatie, naleving van de regelgeving, consumentenloyaliteit); merken die uitstellen, zullen te maken krijgen met stijgende kosten (EPR-vergoedingen, plasticbelastingen, CO2-beprijzing), verstoringen van het aanbod (plasticverboden, leverancierstekorten) en reputatierisico's (consumptiereacties, druk van investeerders). Dit is wat merken nu moeten doen:
- Voer een verpakkingsaudit en materiaalbeoordeling uit:Controleer alle huidige verpakkingen - op materiaaltype, volume, kosten, CO2-voetafdruk, recycleerbaarheid/composteerbaarheid en regelgevingsrisico's. Identificeer items met hoge-prioriteit voor conversie (plastic/EPS-schuim, hoog-volume, hoog-regelgevend-risico, hoog-koolstof). Stel duidelijke, tijdgebonden-doelstellingen voor een duurzame verpakkingsconversie (bijvoorbeeld 50% vormpulp in 2028, 100% recycleerbaar/composteerbaar in 2030).
- Ga vroegtijdig in gesprek met leveranciers van vormpulp:Wacht niet tot plastic verboden is - ga nu in gesprek met leveranciers van gegoten pulp om: de mogelijkheden te begrijpen (transfer-gegoten vs. thermogevormd, coatingopties, printen, certificeringen), prototypen te ontwikkelen, prestaties te testen (valtesten, vocht-/vetbestendigheid, magnetron-/ovenveiligheid) en leveranciers te kwalificeren. Het opbouwen van een gekwalificeerd leveranciersbestand duurt 6-12 maanden - en de capaciteit wordt steeds beperkter (doorlooptijden nemen toe). Vroegtijdige betrokkenheid zorgt voor leveringszekerheid en betere prijzen.
- Pilot en test vóór volledige uitrol:Begin met proefprogramma's - converteer 1-2 productlijnen of 1-2 regio's naar vormpulp, test de prestaties (productbescherming, consumentenacceptatie, operationele compatibiliteit), verzamel feedback en verfijn ze voordat ze volledig worden uitgerold. Pilots verminderen de risico's, zorgen voor interne buy-in en genereren casestudy's voor bredere acceptatie. Veel merken (Apple, McDonald's, L'Oréal) zijn begonnen met pilots voordat ze wereldwijd opschalen.
- Investeer in ontwerpoptimalisatie:Vormpulp is geen 'drop{0}}-in' vervanging voor plastic - het vereist ontwerpoptimalisatie voor: produceerbaarheid (tochthoeken, wanddikte, ribbels), prestaties (demping, vocht-/vetbestendigheid, stapelbaarheid), kosten (materiaalminimalisatie, productie-efficiëntie) en esthetiek (oppervlakteafwerking, branding, ervaring bij het uitpakken). Werk samen met ervaren ontwerpers/ingenieurs van gegoten pulp om ontwerpen te optimaliseren. - Een goed ontwerp kan de kosten met 20-30% verlagen en de prestaties aanzienlijk verbeteren.
- Bereken de totale eigendomskosten (TCO), niet alleen per-eenheidskosten:Wanneer u gegoten pulp versus plastic evalueert, berekent u de TCO -, inclusief: materiaalkosten, gereedschap, verzending (gewicht/volume), opslag, EPR-kosten, plasticbelastingen, koolstofkosten, verwijderings-/recyclingkosten, productschadepercentages en merkwaarde. Op TCO-basis is vormpulp vaak goedkoper dan plastic (vooral in rechtsgebieden met EPR/koolstofbeprijzing) - zelfs als de materiaalkosten per-eenheid hoger zijn. Gebruik TCO-analyse om intern de business case op te bouwen en de overstap te rechtvaardigen.
- Communiceer het duurzaamheidsverhaal naar consumenten:De overstap naar vormpulp is niet alleen een operationele verandering - het is een marketingmogelijkheid. Communiceer het duurzaamheidsverhaal aan consumenten via: verpakking (instructies voor recycling/composteren, duurzaamheidsberichten, QR-codes met gedetailleerde informatie), marketing/PR (persberichten, sociale media, advertenties) en productetikettering (certificeringen - BPI, OK Compost, FSC, gerecyclede inhoud). Consumenten waarderen duurzame verpakkingen - en het communiceren van uw inspanningen bevordert merkloyaliteit en differentiatie.
- Plan voor de toekomst - slimme verpakkingen, circulaire economie, geavanceerde materialen:Vervang plastic niet alleen door vormpulp - plan voor de toekomst van verpakkingen: slimme verpakkingen (QR-codes, NFC, sensoren voor versheid/authenticatie), circulaire economie (ontwerp voor recycleerbaarheid/compostering, deelname aan terugname-/composteringsprogramma's) en geavanceerde materialen (PFAS-vrije coatings, hoge- barrièresystemen, eetbare verpakkingen). Merken die verder innoveren dan de vervanging van basismaterialen zullen het meeste concurrentievoordeel behalen.
- Werk samen in de hele waardeketen:De transitie naar duurzame verpakkingen vereist samenwerking binnen de waardeketen van - merken, verpakkingsfabrikanten, materiaalleveranciers, detailhandelaren, afvalbeheerbedrijven, toezichthouders en ngo's. Neem deel aan sectorinitiatieven (bijvoorbeeld de New Plastics Economy van de Ellen MacArthur Foundation, Sustainable Packaging Coalition, CEFLEX), werk samen met leveranciers op het gebied van R&D, werk met retailers aan verpakkingsnormen en ga in gesprek met toezichthouders over beleidsontwikkeling. Samenwerking versnelt de transitie en vermindert de risico’s voor alle deelnemers.
De onderste regel
Het bewijs is overweldigend: vormpulp is de toekomst van duurzame verpakkingen. Gedreven door twaalf convergerende trends - plasticverboden, EPR, koolstofbeprijzing, circulaire economie, geavanceerde materialen, slimme verpakkingen, automatisering, adoptie van premium/luxe, e-groei van e-commerce, vermindering van voedselverspilling, mondiale expansie en investeringen/fusies en overnames - zal de markt voor vormpulp naar verwachting groeien van ~$6 miljard (2025) naar $22-26 miljard (2035), een CAGR van 12-14%. Dit maakt vormpulp tot een van de snelst groeiende segmenten van de mondiale verpakkingsindustrie, die veel groter is dan de totale groei van verpakkingen (3-4%) en de groei van plasticverpakkingen (1-2%, die in veel segmenten afneemt).
De belangrijkste conclusies uit deze analyse zijn:
1. De transitie is onomkeerbaar.Vier convergerende krachten - op het gebied van regelgeving (plasticverboden, EPR, CO2-beprijzing), consument (vraag naar duurzame verpakkingen), economie (verschuiving van de eigendomskosten, geïnternaliseerde externe factoren) en technologie (geavanceerde materialen, automatisering, slimme verpakkingen) - zorgen voor een onomkeerbare verschuiving weg van plastic voor eenmalig gebruik-. Tegen 2035 zal plastic voor eenmalig gebruik- effectief zijn geëlimineerd in de meeste verpakkingstoepassingen - en gevormde pulp zal een van de dominante vervangingsmaterialen zijn.
2. Vormpulp heeft een unieke positie.Geen enkel ander duurzaam verpakkingsmateriaal biedt de unieke combinatie van gevormde pulp: duurzaamheid (recyclebaar, composteerbaar, koolstofarm, hernieuwbaar), veelzijdigheid (aangepaste 3D-vormgeving, breed temperatuurbereik, voedsel-veilig, meerdere procestypen), schaalbaarheid (bewezen productie in grote- volumes, wereldwijde toeleveringsketen, groeiende capaciteit), kosten-effectiviteit (concurrerende TCO, dalende kosten als gevolg van automatisering/schaal) en hoogwaardige esthetiek (thermogevormd glad oppervlak, aangepaste kleuren, reliëf). Gevormde pulp kan plastic vervangen in vrijwel alle toepassingen - van foodservice tot elektronica, cosmetica en industriële - en het is het enige op maat-gevormde beschermende verpakkingsmateriaal dat volledig recyclebaar en composteerbaar is.
3. De markt is groot en groeit snel.De mondiale markt voor vormpulp zal naar verwachting in 2035 een omvang van 22-26 miljard dollar bereiken (CAGR 12-14%), waarbij het productievolume 60-70 miljoen ton zal bereiken. De snelst-groeiende segmenten zijn: cosmetica/persoonlijke verzorging (15-17% CAGR, premium/thermogevormd), voedselverpakkingen (13-15% CAGR, vermindering van voedselverspilling), consumentenelektronica/bescherming (13-15% CAGR, e-commerce) en medisch/gezondheidszorg (12-14% CAGR). De snelst groeiende regio's zijn: Latijns-Amerika (14-16% CAGR), het Midden-Oosten en Afrika (13-15% CAGR) en Azië-Pacific (12-14% CAGR).
4. Geavanceerde technologieën breiden de bereikbare markt uit.Innovatie op het gebied van geavanceerde coatings (PFAS-vrij, barrière, eetbaar), slimme verpakkingen (QR, NFC, sensoren), nieuwe vezelbronnen (agrarische bijproducten, nanocellulose) en productieautomatisering (AI, robotica, Industrie 4.0) vergroot de mogelijkheden van vormpulp en de bereikbare markt. Gevormde pulp met een hoge-barrière (voor MAP, voedsel met een lange-houdbaarheid-levensduur) zal naar verwachting groeien met een CAGR van 25-30% in 2035 - het snelst- groeiende segment. Slimme verpakkingsintegratie zal tegen 2035 5 tot 10 miljard dollar aan de markt toevoegen. Automatisering zal de productiekosten met 20 tot 30% verlagen door 2030 - vormpulp steeds kostenconcurrerender te maken met plastic.
5. Merken moeten nu actie ondernemen.De transitie vindt nu plaats - en niet in 2030 of 2035. Merken die nu actie ondernemen (verpakkingen controleren, leveranciers betrekken, testen, ontwerpen optimaliseren, TCO berekenen, communiceren, plannen maken voor de toekomst, samenwerken) zullen concurrentievoordeel behalen; merken die uitstellen, zullen te maken krijgen met stijgende kosten, verstoringen van de leveringen en reputatierisico's. De kosten van nietsdoen zijn veel groter dan de kosten van actie - en de periode voor het voordeel van de 'first mover' is bijna aan het sluiten.
6. Vormpulp is niet zomaar een vervanging - het is een upgrade.Vormpulp is niet alleen een 'minder slecht' alternatief voor plastic - het is in veel opzichten een beter verpakkingsmateriaal: duurzamer (lagere koolstofuitstoot, recycleerbaar/composteerbaar), veelzijdiger (aangepaste 3D-vormgeving, groot temperatuurbereik), premiumer (thermogevormde esthetiek, reliëfdruk, aangepaste kleuren), intelligenter (compatibel met slimme verpakkingen) en meer circulair (recycling/compostering met gesloten- kringloop). Voor veel toepassingen biedt vormpulp een betere gebruikerservaring (eersteklas uitpakken, natuurlijk gevoel, gemakkelijke verwijdering) en een betere merkassociatie (duurzaamheid, kwaliteit, innovatie) dan plastic. De overgang naar vormpulp is geen compromis - het is een upgrade.
De toekomst van verpakkingen is duurzaam, circulair en intelligent - en vormpulp staat centraal in die toekomst. De vraag voor merken is niet of ze vormpulp moeten gebruiken -, maar hoe snel en hoeveel concurrentievoordeel ze daarbij kunnen behalen. De merken die het snelst bewegen, het meest innoveren en het beste communiceren, zullen winnen in het tijdperk van duurzame verpakkingen. Zal de jouwe er een van zijn?
Bij Hesheng streven we ernaar voorop te lopen in de revolutie in vormpulp - met zowel transfergegoten (voor standaardproducten met een hoog- volume) als thermovormmogelijkheden (voor premium-/consumentenproducten), geavanceerde PFAS--vrije coatings, op maat bedrukt/embossing, slimme verpakkingsintegratie (QR/NFC), uitgebreide kwaliteitscontrole (ISO 9001, voedselveiligheidscertificeringen) en wereldwijde productiecapaciteit. We werken samen met merken uit alle sectoren - foodservice, elektronica, cosmetica, voedselverpakkingen, e-commerce, industrie, medische - om op maat gemaakte gegoten pulpoplossingen te ontwikkelen die aan hun specifieke behoeften voldoen. Ons team kan u helpen: uw huidige verpakking controleren, de haalbaarheid van vormpulp beoordelen, geoptimaliseerde oplossingen ontwerpen, TCO/ROI berekenen, prototypes ontwikkelen, proefprogramma's uitvoeren en opschalen naar volledige productie. Van concept tot wereldwijde uitrol, van basisvervanging tot slimme/innovatieve verpakkingen, wij hebben de expertise en mogelijkheden om uw transitie naar vormpulp tot een succes te maken.
Als u uw duurzame verpakkingsstrategie plant - en wilt begrijpen hoe vormpulp u kan helpen uw doelen te bereiken en tegelijkertijd een concurrentievoordeel te behalen -Neem contact op met het team van Hesheng- We delen graag onze expertise, leveren monsters en casestudy's, voeren een verpakkingsaudit en TCO-analyse uit en helpen u bij het ontwikkelen van een stappenplan voor vormpulp voor uw merk. De toekomst van verpakkingen is hier - en het is gevormde pulp. Laten we het samen bouwen.